Domain gewindeschneidfutter.de kaufen?
Wir ziehen mit dem Projekt
gewindeschneidfutter.de um.
Sind Sie am Kauf der Domain
gewindeschneidfutter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewindeschneidfutter.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
RUKO Gewindeschneidewerkzeug-Satz in Stahlblechkassette (A245014)Eigenschaften • 8 teiliger Gewindeschneidzeugsatz HSS, geschliffen\n• Je ein Schneideisen ? DIN EN 22568 HSS, geschliffen M 3 - M 4 - M 5 - M 6 - M 8 - M 10 - M 12 + 1 Schneideisenhalter 25 x 9 mm DIN 225 (A245014)27,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gewindeschneidmaschine Tornado 2000Gewindeschneidmaschine für Rohrgewinde (1/16) 1/8 - 2", 16 - 63 mm, Bolzengewinde (6) 10 - 60 mm, 1/4 - 2". Mit wartungsfreiem Getriebe, Sicherheitsfußschalter mit Not-Aus, 2 automatischen Spannfuttern, automatischer Schmierkühlung. Mit Werkzeugsatz, bestehend aus einem Universal-Automatik-Schneidkopf für sämtliche Gewinde, auch Langgewinde, automatisch öffnend, mit Gewindelängen-Automatik für kegelige Gewinde, Schneidbacken für Rohrgewinde kegelig ISO 7-1, EN 10226 (DIN 2999, BSPT) R 1/2- 3/4 und R 1 - 2 rechts, Rohrabschneider, Rohrinnenentgrateinrichtung, Andrückhebel. Höhenverstellbare Materialauflage. Universalmotor 230 V, 50 - 60 Hz, 1700 W. 53 min-1. Tragbare Ausführung auf 3 Rohrbeinen, mit abnehmbarer, großer Ölwanne und Späneschale. Im Karton.4063,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
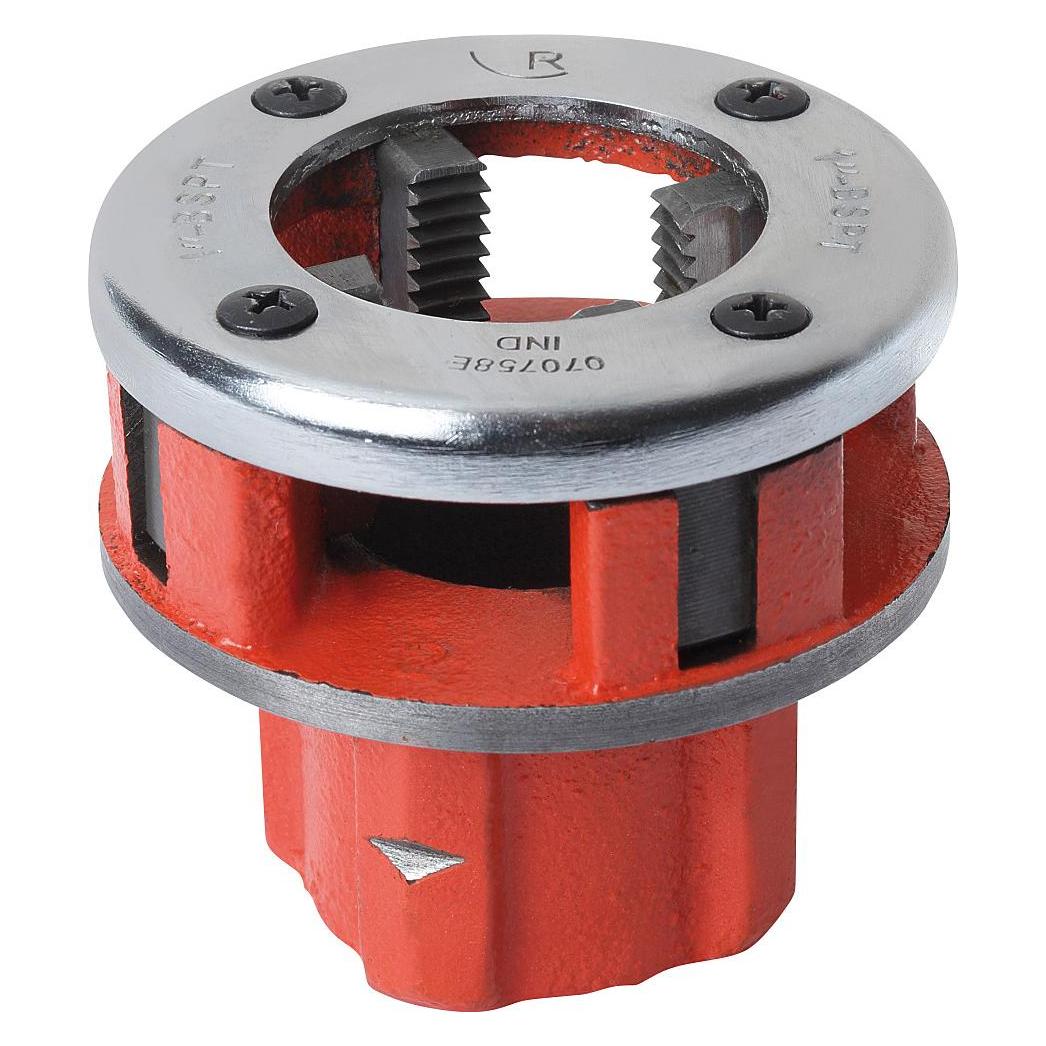
ROTHENBERGER Industrial Gewindeschneidkopf 1" - 070758EFür kegelige (konische) Rohraußengewinde 1:16, BSPT rechts; Mit Außen-8-Kant Schnelleres Schneiden durch erweiterte Spanauswurfkammern; Verstärkter Arretierungsring und präziser Schneidbackensitz; Schneidbacken auswechselbar24,81 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Gewindeschneidvorrichtung M3 bis M12, MK3<p>Diese Gewindeschneidvorrichtung kann an Säulenbohrmaschinen mit einer MK3- Werkzeugaufnahme verwendet werden. Die Mechanik der Vorrichtung sorgt im Leerlauf für eine Laufrichtungsumkehr des eingespannten Gewindebohrers. Erst wenn der Gewindebohrer in das Werkstück eintaucht, wird durch die Flächenreibung in der Kupplung des Gewindeschneidapparats die Laufrichtung des Gewindebohrers gleich der Laufrichtung der Arbeitsspindel gesetzt. Nimmt man den Druck von der Spindel, setzt die Laufrichtungsumkehr wieder ein. Am oberen Ende des Gewindeschneidapparates befindet sich ein gerändelter Stellring mit Richtwertskala zum stufenlosen Voreinstellen des Drehmoments. Als genereller Bearbeitungstipp gilt, dass Gewinde mit einem großen Durchmesser mit einem hohen Drehmoment und Gewinde mit einem kleinen Durchmesser mit einem niedrigen Drehmoment geschnitten werden sollten. Im Liefe...172,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewindeschneidvorrichtung M3 bis M12, MK2<p>Diese Gewindeschneidvorrichtung kann an Säulenbohrmaschinen mit einer MK2- Werkzeugaufnahme verwendet werden. Die Mechanik der Vorrichtung sorgt im Leerlauf für eine Laufrichtungsumkehr des eingespannten Gewindebohrers. Erst wenn der Gewindebohrer in das Werkstück eintaucht, wird durch die Flächenreibung in der Kupplung des Gewindeschneidapparats die Laufrichtung des Gewindebohrers gleich der Laufrichtung der Arbeitsspindel gesetzt. Nimmt man den Druck von der Spindel, setzt die Laufrichtungsumkehr wieder ein. Am oberen Ende des Gewindeschneidapparates befindet sich ein gerändelter Stellring mit Richtwertskala zum stufenlosen Voreinstellen des Drehmoments. Als genereller Bearbeitungstipp gilt, dass Gewinde mit einem großen Durchmesser mit einem hohen Drehmoment und Gewinde mit einem kleinen Durchmesser mit einem niedrigen Drehmoment geschnitten werden sollten. Im Liefe...162,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RUKO Gewindeschneidewerkzeug-Satz in Stahlblechkassette (A245014)Eigenschaften • 8 teiliger Gewindeschneidzeugsatz HSS, geschliffen\n• Je ein Schneideisen ? DIN EN 22568 HSS, geschliffen M 3 - M 4 - M 5 - M 6 - M 8 - M 10 - M 12 + 1 Schneideisenhalter 25 x 9 mm DIN 225 (A245014)27,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gewindeschneidmaschine Tornado 2000Gewindeschneidmaschine für Rohrgewinde (1/16) 1/8 - 2", 16 - 63 mm, Bolzengewinde (6) 10 - 60 mm, 1/4 - 2". Mit wartungsfreiem Getriebe, Sicherheitsfußschalter mit Not-Aus, 2 automatischen Spannfuttern, automatischer Schmierkühlung. Mit Werkzeugsatz, bestehend aus einem Universal-Automatik-Schneidkopf für sämtliche Gewinde, auch Langgewinde, automatisch öffnend, mit Gewindelängen-Automatik für kegelige Gewinde, Schneidbacken für Rohrgewinde kegelig ISO 7-1, EN 10226 (DIN 2999, BSPT) R 1/2- 3/4 und R 1 - 2 rechts, Rohrabschneider, Rohrinnenentgrateinrichtung, Andrückhebel. Höhenverstellbare Materialauflage. Universalmotor 230 V, 50 - 60 Hz, 1700 W. 53 min-1. Tragbare Ausführung auf 3 Rohrbeinen, mit abnehmbarer, großer Ölwanne und Späneschale. Im Karton.4063,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
ROTHENBERGER Industrial Gewindeschneidkopf 1" - 070758EFür kegelige (konische) Rohraußengewinde 1:16, BSPT rechts; Mit Außen-8-Kant Schnelleres Schneiden durch erweiterte Spanauswurfkammern; Verstärkter Arretierungsring und präziser Schneidbackensitz; Schneidbacken auswechselbar24,81 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
HBM 5040 Bohr-/GewindeschneidmaschineDie HBM 5040 Bohr- und Gewindeschneidmaschine ist eine kraftvolle Lösung für jede Werkstatt, in der Platz, Genauigkeit und Funktionalität gefragt sind. Mit ihrem durchdachten 2-in-1-Design vereint sie Bohren und Gewindeschneiden in einer stabilen Station – das spart Raum und steigert die Effizienz. Zur umfangreichen Standardausstattung gehören eine Gewindeschneideinrichtung mit Magnetkupplung, ein Bohrfutter mit Dorn sowie mehrere Reduzierhülsen. Der automatische Spindelvorschub und die Rechts-/Linkslauffunktion ermöglichen vielfältige Anwendungen. Die neigbare Arbeitstischplatte sorgt für Flexibilität bei komplexen Werkstücken, während das integrierte Kühlsystem und die Beleuchtung für sauberes und präzises Arbeiten sorgen. Dank des kraftvollen Zweigangmotors lässt sich für jede Aufgabe die passende Drehzahl wählen. Mit Feineinstellung und Tiefenanschlag arbeitest du stets kontrolliert. Die Maschine bietet eine Bohrkapazität von 40 mm in Stahl und 45 mm in Guss – ideal für anspruchsvolle Einsätze. Ob Serienfertigung oder Einzelstück – die HBM 5040 liefert konstante Leistung und Präzision. Ein Gewinn für jede Werkstatt mit hohen Anforderungen.3799,99 €*Versand: 339,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.